Material Completo
Auditoria Independente — 24 módulos (M00–M23)
M00 — Por que a auditoria existe: contabilidade, confiança e evidência
- 1. Quem precisa confiar em uma empresa
- 1.1 Dinheiro de quem, decisões de quem
- 1.2 Usuários e limites da informação
- 2. Como os acontecimentos viram informação contábil
- 2.1 Patrimônio e movimentação
- 2.2 Resultado, caixa e competência
- 2.3 Demonstrações e notas explicativas
- 3. O trabalho de quem prepara e de quem examina
- 3.1 Responsabilidades que permanecem
- 3.2 Confiança sustentada por trabalho
- 4. De onde vêm as regras do jogo
- 4.1 Por que uma linguagem comum importa
- 4.2 Contabilidade, auditoria e regulação
- 5. O que uma evidência permite concluir
- 5.1 Da pergunta ao procedimento
- 5.2 Qualidade, quantidade e incerteza
- 6. Como levar esse raciocínio para a prova
- 6.1 Ler o que a afirmação realmente promete
- 6.2 O próximo passo no curso
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M01 — Fundamentos, asseguração e linguagem da auditoria
- 1. Informação, confiança e linguagem contábil
- 1.1 O problema que a auditoria resolve
- 1.2 O que as demonstrações procuram representar
- 1.3 A régua da avaliação: estrutura de relatório financeiro
- 2. Anatomia de um trabalho de asseguração
- 2.1 Objeto, informação e critérios adequados
- 2.2 Pessoas e responsabilidades que não desaparecem
- 2.3 Atestação, trabalho direto e serviços sem asseguração
- 3. Segurança possível e limites da conclusão
- 3.1 Asseguração razoável e limitada
- 3.2 Por que a segurança não é absoluta
- 3.3 O que a forma da conclusão comunica
- 4. Como o auditor transforma informação em evidência
- 4.1 Quantidade, qualidade e finalidade da evidência
- 4.2 Ceticismo sem ingenuidade e sem acusação automática
- 4.3 Julgamento profissional e responsabilidade pela decisão
- 5. Ler e aplicar as normas de auditoria
- 5.1 Um sistema normativo com objetos diferentes
- 5.2 Objetivos, requisitos e aplicação nas circunstâncias
- 5.3 Reconstruindo a decisão de auditoria
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M02 — Ética, independência e exercício profissional
- 1. Ética e responsabilidade perante o público
- 1.1 O interesse público e o compromisso profissional
- 1.2 Os cinco princípios fundamentais
- 1.3 Confidencialidade, comunicação e limites
- 2. Independência e avaliação das ameaças
- 2.1 Pensamento, aparência e período de independência
- 2.2 As cinco categorias de ameaças
- 2.3 Identificar, avaliar e tratar
- 3. Relações que condicionam a atuação
- 3.1 Interesses financeiros, relações pessoais e presentes
- 3.2 Vínculos profissionais e responsabilidades da administração
- 3.3 Serviços adicionais e longa associação
- 4. Honorários, comunicação e violações
- 4.1 Honorários e dependência econômica
- 4.2 Documentar, comunicar e tratar a violação
- 5. Habilitação e desenvolvimento profissional
- 5.1 Registro, qualificação e limites de atuação
- 5.2 Educação continuada e responsabilidade
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M03 — Gestão da qualidade e aceitação do trabalho
- 1. Aceitação, continuidade e termos do trabalho
- 1.1 O compromisso começa antes da assinatura
- 1.2 Condições prévias e estrutura aceitável
- 1.3 Recusa, formalização e mudança dos termos
- 2. Gestão de qualidade da firma
- 2.1 Objetivos, riscos e respostas
- 2.2 Os oito componentes em funcionamento
- 2.3 Monitoramento, remediação e proporcionalidade
- 3. Qualidade no trabalho e revisão dos julgamentos
- 3.1 Responsabilidade do sócio e da equipe
- 3.2 Direção, supervisão, revisão e consulta
- 3.3 Revisão de qualidade do trabalho
- 4. Revisão externa de qualidade pelos pares
- 4.1 Alcance, participantes e programa
- 4.2 Independência e execução da revisão
- 4.3 Relatório, recomendações e plano de ação
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M04 — Planejamento e auditoria inicial
- 1. Planejar para obter evidência
- 1.1 O trabalho começa antes dos testes
- 1.2 Estratégia global: alcance, época e direção
- 1.3 Atividades preliminares e diálogo com a administração
- 2. Do plano à execução e à atualização
- 2.1 Natureza, época e extensão dos procedimentos
- 2.2 Programa e documentação do planejamento
- 2.3 Direção, supervisão e revisão
- 2.4 Quando a evidência modifica o plano
- 3. Auditoria inicial e saldos de abertura
- 3.1 Quando o trabalho é uma auditoria inicial
- 3.2 Por que o saldo anterior afeta o período atual
- 3.3 Caminhos para obter evidência
- 3.4 Recebimentos, estoques e saldos não correntes
- 3.5 Políticas contábeis e consequências para a opinião
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M05 — Materialidade e avaliação de distorções
- 1. Materialidade no planejamento
- 1.1 A relevância para quem decide
- 1.2 A escolha do referencial e da porcentagem
- 1.3 Materialidade global e níveis específicos
- 1.4 Materialidade de desempenho e risco de agregação
- 2. Distorções e seus efeitos
- 2.1 O que pode estar distorcido
- 2.2 Trivialidade e acumulação
- 2.3 Avaliação quantitativa e qualitativa
- 3. Da identificação à conclusão
- 3.1 Revisão dos valores e do trabalho
- 3.2 Comunicação e correção
- 3.3 Conclusão e documentação
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M06 — Governança, gerenciamento de riscos e controladoria
- 1 Governança: direção, supervisão e responsabilidade
- 1.1 O problema de coordenar interesses
- 1.2 Quem dirige, executa e presta contas
- 1.3 Princípios na decisão e na informação
- 2 Gerenciamento de riscos integrado à estratégia
- 2.1 Objetivos, incerteza e valor
- 2.2 Apetite, avaliação e respostas
- 2.3 Estratégia, objetivos e desempenho
- 2.4 Os cinco componentes do COSO ERM 2017
- 3 Três Linhas e o papel da auditoria interna
- 3.1 Responsabilidades complementares
- 3.2 Asseguração, assessoria e independência
- 3.3 Sobreposição de funções e salvaguardas
- 4 SOX e confiabilidade do reporte financeiro
- 4.1 Finalidade e alcance
- 4.2 Certificações e avaliação dos controles
- 5 Controladoria e informação para decidir
- 5.1 Conhecimento, função e unidade organizacional
- 5.2 Planejar, mensurar e acompanhar resultados
- 5.3 Integração com riscos, governança e auditoria
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M07 — Controles internos e suas deficiências
- 1. Controle interno: objetivos, pessoas e segurança razoável
- 1.1 Uma compra antes do pagamento
- 1.2 Finalidades, responsabilidades e limites da promessa
- 2. Os cinco componentes e os dezessete princípios
- 2.1 Uma estrutura integrada, não uma sequência de etapas
- 2.2 Ambiente de controle: princípios 1 a 5
- 2.3 Avaliação de riscos: princípios 6 a 9
- 2.4 Atividades de controle: princípios 10 a 12
- 2.5 Informação, comunicação e monitoramento: princípios 13 a 17
- 3. Controles em ação: da autorização ao pagamento
- 3.1 Prevenção, detecção e resposta às diferenças
- 3.2 Segregação de funções no ciclo de compras
- 3.3 Tecnologia, controles manuais e empresas menores
- 4. Entender o controle e reconhecer suas limitações
- 4.1 Desenho e implementação: perguntas diferentes
- 4.2 O alcance do entendimento na auditoria financeira
- 4.3 Limitações inerentes e decisões sobre controles
- 5. Deficiências de controle e comunicação
- 5.1 Controle inadequado ou controle necessário ausente
- 5.2 A significância depende de julgamento fundamentado
- 5.3 Destinatários, forma e momento da comunicação
- 5.4 Descrição, efeitos possíveis e contexto da auditoria
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M08 — Riscos de auditoria e respostas planejadas
- 1. Risco e segurança razoável
- 1.1 O problema que a auditoria precisa resolver
- 1.2 Risco inerente, de controle e de detecção
- 1.3 Demonstrações como um todo e afirmações
- 2. Entender a entidade para localizar distorções
- 2.1 Modelo de negócios, ambiente e informação contábil
- 2.2 Procedimentos de avaliação e discussão da equipe
- 2.3 TI, controles e organizações prestadoras
- 3. Avaliar e priorizar os riscos
- 3.1 Fatores de risco inerente e afirmações relevantes
- 3.2 Probabilidade, magnitude e riscos significativos
- 3.3 Controles considerados, revisão e documentação
- 4. Partes relacionadas: identificar, avaliar e responder
- 4.1 Relacionamentos e transações que precisam ser entendidos
- 4.2 Procedimentos para identificar e avaliar
- 4.3 Racionalidade econômica e resposta planejada
- 5. Transformar a avaliação em respostas proporcionais
- 5.1 Respostas globais e riscos nas demonstrações
- 5.2 Natureza, época, extensão e escolha da abordagem
- 5.3 Respostas a riscos significativos
- 5.4 Duas entidades, respostas diferentes e revisão do plano
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M09 — Fraude, erro e não conformidade
- 1 Fraude, erro e o objeto da auditoria
- 1.1 O que distingue fraude de erro
- 1.2 Informações fraudulentas e apropriação de ativos
- 2 Responsabilidades e ceticismo profissional
- 2.1 Administração, governança e segurança razoável
- 2.2 Por que a fraude exige ceticismo durante todo o trabalho
- 3 Como o risco de fraude é identificado
- 3.1 Fatores de risco e o limite dos indícios
- 3.2 Discussão da equipe, indagações e informações que se confirmam
- 3.3 Localizar o risco: demonstrações, afirmações e receitas
- 4 Respostas aos riscos e à burla de controles
- 4.1 Respostas globais e imprevisibilidade
- 4.2 Natureza, época e extensão: responder ao mecanismo
- 4.3 Burla pela administração e os três grupos de procedimentos
- 5 Evidência, comunicação e continuidade do trabalho
- 5.1 O que muda quando aparece uma distorção indicadora de fraude
- 5.2 Representações formais: o que deve ser declarado
- 5.3 Comunicar a quem pode agir, respeitando as condições
- 5.4 Retirada excepcional e documentação
- 6 Não conformidade com leis e regulamentos
- 6.1 Não conformidade pode ser intencional ou não
- 6.2 Duas categorias de leis, responsabilidades diferentes
- 6.3 O que fazer quando surge uma suspeita
- 6.4 Comunicação, opinião e documentação
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M10 — Afirmações e evidências de auditoria
- 1. Das demonstrações às afirmações
- 1.1 O que a administração afirma ao apresentar um número
- 1.2 Transações e eventos ao longo do período
- 1.3 Saldos no fim do período
- 1.4 Divulgações e combinação das afirmações
- 2. O que conta como evidência
- 2.1 Informação utilizada para fundamentar uma conclusão
- 2.2 Acumulação, informação anterior e ausência de informação
- 3. Quantidade e qualidade para concluir
- 3.1 Suficiência e adequação em conjunto
- 3.2 Relevância e direção do exame
- 3.3 Confiabilidade, circunstâncias e exceções
- 4. Avaliar de onde vêm as informações
- 4.1 Informações produzidas pela entidade
- 4.2 Fontes de informação externa
- 4.3 Trabalho do especialista da administração
- 5. Confrontar evidências e delimitar conclusões
- 5.1 Corroboração, inconsistência e dúvida
- 5.2 O que ainda falta para concluir
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M11 — Procedimentos, testes e uso de tecnologia
- 1. Da pergunta de auditoria ao teste
- 1.1 Introdução
- 1.2 A finalidade organiza os procedimentos
- 1.3 A técnica mostra o que o auditor faz
- 2. Técnicas de obtenção de evidência
- 2.1 Inspeção documental e inspeção física
- 2.2 Observação: acompanhar o trabalho de outra pessoa
- 2.3 Indagação e corroboração
- 2.4 Recálculo: conferir a exatidão matemática
- 2.5 Reexecução: executar independentemente
- 2.6 Confirmações e procedimentos analíticos no conjunto das técnicas
- 3. Testes de controles
- 3.1 Desenho, implementação e funcionamento
- 3.2 Quando o auditor deve testar controles
- 3.3 Como testar a efetividade operacional
- 3.4 O período em que se pretende confiar
- 3.5 Desvios de controle e distorções
- 4. Procedimentos substantivos e direção do teste
- 4.1 O que um teste de detalhes examina
- 4.2 Controles eficazes não eliminam os substantivos
- 4.3 Do registro ao suporte e da origem ao registro
- 4.4 Encerramento e consistência das informações apresentadas
- 4.5 Uma nota fiscal, duas finalidades
- 5. Natureza, época, extensão e avaliação dos resultados
- 5.1 Três dimensões de uma decisão
- 5.2 Risco, qualidade e relevância do procedimento
- 5.3 Testes intermediários e período remanescente
- 5.4 Avaliar o conjunto de evidências
- 6. Tecnologia e dados na execução dos testes
- 6.1 Controle automatizado da entidade e ferramenta do auditor
- 6.2 Antes do teste, a qualidade da informação
- 6.3 Exceções identificadas em um arquivo de compras
- 6.4 Dependências dos controles automatizados
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M12 — Procedimentos analíticos e confirmação externa
- 1. Relações plausíveis e expectativas
- 1.1. O que os números deveriam mostrar?
- 1.2. Comparar exige uma base coerente
- 1.3. Três finalidades ao longo da auditoria
- 2. Do modelo à investigação
- 2.1. Adequação à afirmação e combinação de procedimentos
- 2.2. Confiabilidade dos dados: quatro perguntas
- 2.3. Expectativa suficientemente precisa
- 2.4. Quanto pode diferir sem exame adicional?
- 2.5. Investigar e concluir com evidência
- 3. Planejamento da confirmação externa
- 3.1. Uma resposta escrita e direta ao auditor
- 3.2. Confirmação positiva e solicitação em branco
- 3.3. Confirmação negativa e condições cumulativas
- 3.4. O auditor controla as solicitações
- 4. Respostas, ausências e diferenças
- 4.1. A resposta recebida é confiável?
- 4.2. Quando a administração impede o envio
- 4.3. Resposta não recebida e procedimentos alternativos
- 4.4. Exceção: a diferença ainda precisa ser explicada
- 4.5. Duas diferenças, dois caminhos de investigação
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M13 — Amostragem em auditoria
- Introdução
- Uma ponte para o raciocínio estatístico
- Amostras diferentes, resultados diferentes
- Tamanho e variabilidade
- Confiança e precisão
- O que o teorema do limite central ajuda a entender
- Quando a base de dados conta a história errada
- Da intuição à auditoria
- 1. Fundamentos da amostragem
- 1.1 Por que examinar uma parte?
- 1.2 População, unidade e finalidade
- 1.3 Três meios de selecionar itens
- 1.4 Abordagens e características examinadas
- 2. Riscos e tamanho da amostra
- 2.1 Conclusões errôneas e seus efeitos
- 2.2 Tolerável, esperado e observado
- 2.3 Dimensionamento dos testes de controles
- 2.4 Dimensionamento dos testes de detalhes
- 3. Seleção dos itens
- 3.1 Seleção aleatória e sistemática
- 3.2 Seleção ao acaso e em bloco
- 3.3 Estratos e conglomerados
- 3.4 Amostragem de unidades monetárias
- 4. Execução e avaliação dos resultados
- 4.1 O que fazer com cada item selecionado
- 4.2 Natureza, causa e anomalias
- 4.3 Projeção de desvios e distorções
- 4.4 Avaliação e conclusão do caso
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M14 — Documentação e papéis de trabalho
- 1 O trabalho precisa deixar um registro
- 1.1 Por que documentar o trabalho
- 1.2 O que integra a documentação
- 2 O que torna a documentação suficiente
- 2.1 O teste do auditor experiente
- 2.2 Quanto detalhe é suficiente
- 3 Responsáveis e decisões recuperáveis
- 3.1 Itens, execução e revisão rastreáveis
- 3.2 Assuntos e julgamentos significativos
- 4 O arquivo ao longo do tempo
- 4.1 Montagem do arquivo e período de guarda
- 4.2 Exceções e alterações posteriores
- 5 Guarda, sigilo e organização dos papéis
- 5.1 Guarda, propriedade e confidencialidade
- 5.2 Papéis permanentes, correntes e referências
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M15 — Estimativas contábeis e itens específicos de evidência
- 1 Estimativas: o que está sendo auditado
- 1.1 Por que estimar
- 1.2 Métodos, premissas e dados
- 1.3 Incerteza, riscos e revisão retrospectiva
- 2 Como o auditor responde
- 2.1 Três abordagens e o papel dos controles
- 2.2 Testar o processo e construir uma referência
- 2.3 Tendenciosidade, divulgações e conclusão
- 3 Estoques
- 3.1 O alcance da contagem
- 3.2 Datas diferentes, impedimentos e terceiros
- 4 Litígios e segmentos
- 4.1 Evidência sobre processos
- 4.2 Informações por segmento
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M16 — Contingências, continuidade e encerramento
- 1 Encerrar é resolver pendências
- 2 Provisões, contingências e litígios
- 2.1 A decisão contábil antes da evidência de auditoria
- 2.2 O trabalho do auditor diante do litígio
- 3 Eventos subsequentes: o fato e as datas
- 3.1 O recorte contábil do CPC 24
- 3.2 As três datas da NBC TA 560
- 4 Continuidade operacional: premissa, sinais e conclusão
- 4.1 Responsabilidades e período de avaliação
- 4.2 Sinal não é conclusão automática
- 4.3 Base adequada e informação suficiente
- 5 Representações formais: o que a administração confirma
- 5.1 Responsabilidades, forma e data
- 5.2 Valor probatório e limites
- 6 Comunicar à governança para que a supervisão funcione
- 6.1 Destinatário e conteúdo
- 6.2 Comunicação e responsabilidade não se confundem
- 7 Distorções e revisão final: juntar os efeitos
- 7.1 Acumular, comunicar e pedir correção
- 7.2 Reavaliar materialidade e efeito conjunto
- 7.3 A revisão que antecede a opinião
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M17 — Opinião e relatório do auditor independente
- Opinião e relatório do auditor independente
- 1. Da conclusão do trabalho à opinião
- 2. A matriz das opiniões modificadas
- 3. Como ler a arquitetura do relatório
- 4. Principais assuntos de auditoria
- 5. Ênfase, outros assuntos e continuidade
- 6. Informações comparativas
- 7. Outras informações
- 8. Um caso integrado: decidir e localizar
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M18 — Grupos, especialistas e trabalho de terceiros
- 1. Grupos: uma opinião e trabalho distribuído
- 1.1. O conjunto que será auditado
- 1.2. Riscos, acesso e participação dos auditores de componentes
- 1.3. Agregação, comunicação e conclusão sobre o grupo
- 2. Uso da auditoria interna pelo independente
- 2.1. Dois modos de utilizar trabalho
- 2.2. Admissibilidade, extensão e adequação
- 2.3. Assistência direta: limites e acompanhamento
- 3. Especialistas: conhecimento que apoia a evidência
- 3.1. Qual especialista e para qual finalidade
- 3.2. Avaliar o profissional e avaliar o trabalho
- 4. Serviços terceirizados e evidência de controles
- 4.1. Quem presta o serviço e quem audita
- 4.2. Relatórios tipo 1 e tipo 2
- 4.3. Controles complementares, período e lacunas de evidência
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M19 — Trabalhos especiais e ambientes regulados
- 1. O que muda entre os trabalhos
- 1.1 Introdução
- 1.2 Objeto, critérios e produto
- 2. Propósito especial e objetos isolados
- 2.1 Estruturas para propósito especial
- 2.2 Demonstração isolada, elemento, conta ou item
- 2.3 Relação com o conjunto completo
- 3. Demonstrações contábeis condensadas
- 3.1 Origem e aceitação do trabalho
- 3.2 Procedimentos, opinião e datas
- 4. Revisão de demonstrações contábeis
- 4.1 Alcance e execução da revisão
- 4.2 Formação e comunicação da conclusão
- 4.3 Auditar um elemento ou revisar as demonstrações
- 5. Outros trabalhos de asseguração e serviços correlatos
- 5.1 Outros trabalhos de asseguração
- 5.2 Procedimentos previamente acordados
- 5.3 Compilação de informações
- 6. Auditoria em ambientes regulados
- 6.1 Mercado de valores mobiliários
- 6.2 Instituições sujeitas ao Banco Central
- 6.3 Entidades supervisionadas pela Susep
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M20 — Auditoria interna: identidade e posição organizacional
- 1 Natureza e finalidade da auditoria interna
- 1.1 Avaliar uma organização sem administrá-la
- 1.2 O alcance da NBC TI 01
- 1.3 Governança, riscos e controles como sistema
- 1.4 Fraudes, erros e limites da contribuição
- 2 Serviços e diferenças para a auditoria independente
- 2.1 Avaliação e a confiança oferecida
- 2.2 Consultoria e decisões de gestão
- 2.3 Identidade da função e vínculo do profissional
- 2.4 Comparação por finalidade, objeto e destinatários
- 3 Mandato, estatuto e governança da função
- 3.1 Mandato: autoridade, papel e responsabilidades
- 3.2 Estatuto: formalização e conteúdo mínimo
- 3.3 Conselho, alta administração e chefe executivo
- 3.4 Apoio, reportes e comunicação
- 4 Independência organizacional e objetividade
- 4.1 Estrutura e atitude mental
- 4.2 Conflitos, presentes e incentivos
- 4.3 Responsabilidades anteriores e os 12 meses
- 4.4 Divulgação e resposta ao prejuízo
- 4.5 Independência da função e responsabilidades adicionais
- 5 Três Linhas e gestão de riscos corporativos
- 5.1 Linhas são papéis, não etapas
- 5.2 Avaliação e aconselhamento em todas as linhas
- 5.3 Coordenação e confiança no trabalho de outros
- 5.4 Contribuições à gestão de riscos corporativos
- 5.5 O caso dos fornecedores da Sacolinha S.A.
- 5.6 Sobreposições e salvaguardas proporcionais
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M21 — Auditoria interna: planejamento, execução e comunicação
- 1 Gestão da função e planejamento baseado em riscos
- 1.1 Do propósito à realização do trabalho
- 1.2 Estratégia, plano da função e recursos
- 1.3 Métodos, coordenação e limites no gerenciamento de riscos
- 2 Planejamento do trabalho
- 2.1 Conhecer a atividade e avaliar riscos
- 2.2 Objetivos, escopo e critérios
- 2.3 Programa, recursos e mudanças justificadas
- 3 Execução, evidência e documentação
- 3.1 Testes de observância e técnicas de obtenção
- 3.2 Testes substantivos e a substância dos dados
- 3.3 Qualidades da informação e suficiência da conclusão
- 3.4 Amostragem, tecnologia e assuntos aplicáveis
- 3.5 Papéis de trabalho, integridade e supervisão
- 4 Achados, conclusões e recomendações
- 4.1 Critério, condição e análise adicional
- 4.2 Causa, efeito e significância
- 4.3 Recomendações ligadas ao problema
- 4.4 Conclusão do trabalho e encadeamento do caso
- 5 Comunicação e acompanhamento
- 5.1 Comunicação ao longo do trabalho e resultado final
- 5.2 Qualidades da comunicação e transparência sobre limites
- 5.3 Fraude, erro e comunicação reservada de urgência
- 5.4 Confirmar implementação e avaliar o atendimento
- 6 Qualidade da função e do trabalho
- 6.1 Programa de avaliação e melhoria
- 6.2 Avaliações internas e supervisão
- 6.3 Avaliação externa e independência
- 6.4 Desempenho, melhoria e conformidade sustentada
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M22 — Perícia contábil: fundamentos e atuação profissional
- 1 Finalidade, objeto e limites da perícia contábil
- 1.1 Por que uma controvérsia pode exigir perícia
- 1.2 O objeto delimita o esclarecimento técnico
- 2 Âmbitos da perícia e posições profissionais
- 2.1 Judicial e extrajudicial
- 2.2 Perito e assistente técnico
- 3 Habilitação, competência e qualificação
- 3.1 Registro profissional e capacidade para o caso
- 3.2 CNPC, exame de qualificação e educação continuada
- 4 Isenção, conduta profissional e responsabilidade
- 4.1 Impedimento, suspeição e escusa
- 4.2 A posição do assistente não elimina os deveres profissionais
- 4.3 Ética, zelo e responsabilidade pelo trabalho
- 4.4 Condutas e sanções nas diferentes esferas
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
M23 — Perícia contábil: procedimentos e produtos
- 1 Do objeto ao plano de trabalho
- 1.1 Uma pergunta que precisa de prova
- 1.2 Planejar para executar e atualizar
- 2 Diligências e formação dos elementos de prova
- 2.1 Solicitar com precisão: termo e atas
- 2.2 Acompanhar, examinar e guardar
- 3 Procedimentos e cálculos periciais
- 3.1 Escolher pela função do procedimento
- 3.2 Uma conta correta precisa de base correta
- 4 Quesitos, laudo, parecer e esclarecimentos
- 4.1 Responder e demonstrar no laudo
- 4.2 Parecer, crítica técnica e esclarecimento
- 5 Honorários e evidência digital
- 5.1 Propor, arbitrar e receber honorários
- 5.2 Da origem do arquivo à apresentação do resultado
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Auditoria Fiscal — 4 aulas
Aula 01 — SPED e linguagem da informação fiscal
- 1. Operação, evidência e informação fiscal
- 1.1 O que a fiscalização procura conhecer
- 1.2 Da operação à informação fiscal
- 1.3 Débito, crédito e não cumulatividade
- 2. SPED: integração e responsabilidades
- 2.1 Instituição, finalidade e integração do SPED
- 2.2 Usuários e limites do compartilhamento
- 2.3 Guarda, governança e competências
- 2.4 Documentos e escriturações no sistema
- 3. Códigos e enquadramento da informação
- 3.1 CFOP: natureza e direção da operação
- 3.2 CST: origem e tratamento pelo ICMS
- 3.3 CSOSN e a escolha do regime
- 3.4 cBenef: código, benefício e condição estadual
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Aula 02 — Documentos fiscais eletrônicos - operação, transporte e carga
- 1. Como ler um documento fiscal eletrônico
- 1.1 O fato, o documento e a finalidade da aula
- 1.2 A gramática do arquivo
- 1.3 Identidade, assinatura e validação
- 1.4 Transmitir, receber resposta e consultar
- 2. NF-e e NFC-e: a documentação da operação
- 2.1 Modelos, participantes e substituições
- 2.2 Ler dados da operação
- 2.3 Autorização, situação e eventos
- 2.4 DANFE, DANFE NFC-e e consulta
- 2.5 Contingência e regularização
- 3. CT-e e CT-e OS: a documentação da prestação
- 3.1 Prestação, sujeitos, modelos e modais
- 3.2 Estrutura e valores
- 3.3 Recepção e validações
- 3.4 Eventos e limites da correção
- 3.5 DACTE, consulta e contingência
- 4. MDF-e: documentos vinculados à carga
- 4.1 Finalidade e emitentes
- 4.2 Ler carga, documentos e modais
- 4.3 Autorizar, acompanhar e encerrar
- 4.4 DAMDFE e contingência
- 5. Uma operação, documentos distintos
- 5.1 Reconstruir vínculos e valores
- 5.2 Ler estados antes de concluir
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Aula 03 — EFD ICMS e IPI
- 1. Ler a escrituração fiscal
- 1.1 Da operação ao arquivo
- 1.2 Estabelecimento, período e abrangência
- 1.3 Arquivo, assinatura, entrega e retificação
- 1.4 A gramática do leiaute
- 2. Bloco 0 — Identificação e referências
- 2.1 Abertura do arquivo e do bloco
- 2.2 Participantes, itens e unidades
- 2.3 Bens e referências de texto
- 2.4 Encerramento e leitura da estrutura
- 3. Bloco B — Escrituração e apuração do ISS no Distrito Federal
- 3.1 Âmbito territorial e documentos
- 3.2 Totalização, retenção e apuração
- 3.3 Sociedade uniprofissional e encerramento
- 4. Bloco C — Documentos de mercadorias
- 4.1 Cabeçalho e enfoque do declarante
- 4.2 Do item à combinação tributária
- 4.3 Informações complementares, observações e ajustes
- 4.4 Energia, água e gás
- 4.5 Situações especiais e encerramento
- 5. Bloco D — Documentos de serviços sujeitos ao ICMS
- 5.1 Transporte, tomador e prestador
- 5.2 Observações e ajustes documentais
- 5.3 Comunicação e telecomunicação
- 5.4 Encerramento e passagem à apuração
- 6. Bloco E — Apuração do ICMS e do IPI
- 6.1 Débitos, créditos e saldo
- 6.2 Ajustes e obrigações das operações próprias
- 6.3 Substituição tributária e diferencial de alíquota
- 6.4 Apuração do IPI
- 6.5 Encerramento e conciliação
- 7. Bloco G — Crédito do ativo imobilizado
- 7.1 Da máquina adquirida à parcela do mês
- 7.2 Como o bloco organiza essa informação
- 7.3 G125 e a vida do bem no controle
- 7.4 G130 e G140 ligam o bem à sua documentação
- 7.5 G110 reúne o cálculo do período
- 7.6 G126 e G990 completam o controle
- 8. Bloco H — Inventário físico
- 8.1 Data, motivo e total do inventário
- 8.2 Itens, quantidades e propriedade
- 8.3 Complementos e fechamento
- 9. Bloco K — Produção e estoque escriturado
- 9.1 Leiaute e período
- 9.2 Estoque escriturado e movimentação interna
- 9.3 Produção própria e consumo de insumos
- 9.4 Industrialização em terceiros
- 9.5 Correção de apontamento e encerramento
- 10. Bloco 1 — Informações complementares e controles específicos
- 10.1 A abertura e as condições de obrigatoriedade
- 10.2 Exportação: conclusão, documentos e fornecedores
- 10.3 Créditos controlados e sua utilização
- 10.4 Combustíveis: produto, tanque e bico
- 10.5 Instrumentos eletrônicos de pagamento e encerramento
- 11. Bloco 9 — Controle e encerramento do arquivo
- 11.1 Três contagens com objetos diferentes
- 11.2 Uma contagem completa e o limite do controle
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Aula 04 — Cruzamentos fiscais e investigação de inconsistências
- 1 Preparar bases que possam ser comparadas
- 1.1 Da diferença numérica à pergunta de auditoria
- 1.2 Integridade, exatidão e trilha da extração
- 1.3 Identificadores, unidades, datas e granularidade
- 1.4 Controles automáticos precisam funcionar no período
- 2 Conciliar documentos, escrituração e apuração
- 2.1 Documento na escrituração e escrituração no documento
- 2.2 Itens e consolidações: C100, C170 e C190
- 2.3 Da consolidação à apuração
- 2.4 Transporte, carga e corte temporal
- 3 Investigar receitas, caixa, passivos e estoques
- 3.1 Contas e saldos para acompanhar a operação
- 3.2 Caixa credor e suprimentos sem origem comprovada
- 3.3 Clientes, fornecedores e passivos fictícios
- 3.4 Estoque físico, escritural e mercadoria em trânsito
- 3.5 Produção, custeio, margem e sinais combinados
- 4 Verificar se o crédito pode ser apropriado e mantido
- 4.1 Não cumulatividade e existência do direito
- 4.2 Destinação, vedações e estornos
- 4.3 Imobilizado e apropriação controlada
- 4.4 Duplicidade, valor indevido e repercussão na apuração
- 5 Integrar sinais e construir a conclusão
- 5.1 Recebimentos eletrônicos e receita declarada
- 5.2 Indicadores para direcionar o trabalho
- 5.3 Caso integrado e comunicação da evidência
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Auditoria Governamental e Controle — 11 módulos (01–11)
Módulo 01 — Controle da administração pública e fundamentos constitucionais
- 1 Por que controlar a administração pública
- 1.1 Recursos públicos, delegação e responsabilidade
- 1.2 Controle, governança e gestão
- 2 O alcance da fiscalização constitucional
- 2.1 Os objetos da fiscalização: cinco olhares sobre a atuação
- 2.2 Critérios, matérias e pessoas responsáveis
- 3 Agentes e modalidades de controle
- 3.1 Controle interno, controle externo e distribuição de competências
- 3.2 Classificações que respondem a perguntas diferentes
- 4 O sistema de controle interno na Constituição
- 4.1 Integração e finalidades do art. 74
- 4.2 Apoio, comunicação e responsabilidade
- 5 Controle social e modelo federativo
- 5.1 Participação, transparência e denúncia
- 5.2 Estados, municípios e limites constitucionais atuais
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 02 — Tribunais de contas: organização, competências e fiscalização
- 1 O lugar dos tribunais de contas
- 1.1 Quem controla o uso dos recursos públicos
- 1.2 Auxílio, autonomia e natureza das decisões
- 1.3 TCU e tribunais de contas locais
- 2 Organização, membros e Ministério Público de Contas
- 2.1 Ministros: requisitos e escolha
- 2.2 Plenário, câmaras, relator e unidades técnicas
- 2.3 Ministros-substitutos e Ministério Público de Contas
- 3 Jurisdição e objetos de fiscalização
- 3.1 O vínculo que gera prestação de contas
- 3.2 Administração pública, entidades privadas e situações especiais
- 3.3 Transferências, receitas e limites do objeto
- 4 Contas, parecer e competências constitucionais
- 4.1 Contas anuais do Presidente e contas dos responsáveis
- 4.2 Prefeito: governo, gestão e efeitos eleitorais
- 4.3 Decisões, informações e outras atribuições
- 5 Apreciação da legalidade para registro
- 5.1 Atos abrangidos e exceções
- 5.2 Exame inicial, ato complexo e prazo
- 5.3 Contraditório e revisão de ato registrado
- 6 Instrumentos e portas de entrada da fiscalização
- 6.1 Cinco instrumentos, cinco finalidades
- 6.2 Iniciativa própria, solicitação, denúncia e representação
- 6.3 Consulta, informação e decisão
- 7 Medidas de controle e limites institucionais
- 7.1 Ilegalidade de ato: correção e sustação
- 7.2 Contratos e a intervenção do Congresso
- 7.3 Cautelares: urgência e preservação do resultado
- 7.4 Providências diferentes, responsabilidades preservadas
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 03 — Fundamentos e normas da auditoria do setor público
- 1 Auditoria pública: finalidade e normas
- 1.1 O que precisamos compreender
- 1.2 Prestação de contas, confiança e limites
- 1.3 Como mandato e normas se articulam
- 2 Objetivos e tipos de auditoria
- 2.1 Informação financeira, desempenho e conformidade
- 2.2 As dimensões do desempenho em uma situação concreta
- 2.3 Combinações e objetivo predominante
- 3 Elementos e formatos do trabalho
- 3.1 Partes, objeto, critérios e informação
- 3.2 Certificação e relatório direto
- 3.3 Relação entre formato e tipo de auditoria
- 4 Asseguração, confiança e risco
- 4.1 Por que a asseguração não é absoluta
- 4.2 Níveis e formas de comunicação
- 4.3 Certos trabalhos diretos e o alcance financeiro
- 5 Ética e independência
- 5.1 Princípios e responsabilidade institucional
- 5.2 Independência institucional, de fato e aparente
- 5.3 Proteção da informação e dever de comunicar
- 6 Atitudes profissionais e processo de auditoria
- 6.1 Ceticismo, julgamento e zelo
- 6.2 Competência coletiva e responsabilidade
- 6.3 Processo, documentação, comunicação e qualidade
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 04 — Governança, gestão de riscos e controles internos
- 1 Governança e gestão: direção e realização
- 1.1 Quem escolhe a direção e quem coloca o plano em funcionamento
- 1.2 Mecanismos, princípios e instâncias de governança
- 2 Responsabilidades e três linhas
- 2.1 Propriedade do risco, suporte especializado e avaliação independente
- 2.2 Independência, coordenação e salvaguardas
- 3 Do objetivo à resposta ao risco
- 3.1 Objetivo, contexto, identificação e análise
- 3.2 Avaliação, respostas e acompanhamento
- 4 Controle interno e COSO 2013
- 4.1 Processo, pessoas e categorias de objetivos
- 4.2 Cinco componentes integrados e seus princípios
- 4.3 Presença, funcionamento, integração e limitações
- 5 COSO ERM: versões e integração com a estratégia
- 5.1 A arquitetura de oito componentes de ERM 2004
- 5.2 ERM 2017: estratégia, desempenho e visão do conjunto
- 6 Integridade, fraude e limites de proteção
- 6.1 Programa de integridade e comportamento organizacional
- 6.2 Fraude, conluio e resposta às deficiências
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 05 — Auditoria interna governamental e sistema federal
- 1 Gestão, auditoria e arquitetura do sistema federal
- 1.1 Quem administra, quem apoia e quem avalia
- 1.2 Finalidades e instrumentos do Sistema de Controle Interno
- 1.3 Órgãos, unidades e relações institucionais
- 1.4 Contratação privada e preservação das competências
- 2 Autonomia técnica, objetividade e conduta profissional
- 2.1 Liberdade técnica e julgamento imparcial
- 2.2 Responsabilidade anterior: duas situações distintas
- 2.3 Reconhecer a ameaça e adotar providências
- 2.4 Integridade, sigilo, proficiência e zelo
- 3 Avaliação e consultoria: propósito, acordo e limites
- 3.1 Avaliar um objeto com base em evidências
- 3.2 Aconselhar sem assumir a administração
- 3.3 Acordo, comunicação e comparação dos serviços
- 4 Gerenciamento, supervisão e melhoria da qualidade
- 4.1 Recursos e responsabilidades na execução
- 4.2 Delegação, coordenação e participação externa
- 4.3 Avaliações internas e externas do PGMQ
- 4.4 Resultados, melhoria e declaração de conformidade
- 5 PAINT: prioridades, capacidade e aprovação
- 5.1 Conhecer a organização e o universo auditável
- 5.2 Maturidade de riscos e critérios de seleção
- 5.3 Previsão realista das atividades e da força de trabalho
- 5.4 Proposta, apreciação e aprovação interna
- 5.5 Publicidade e mudanças significativas
- 6 RAINT e parecer sobre a prestação de contas anual
- 6.1 Execução e resultados no RAINT
- 6.2 Comunicação, encaminhamento e publicação
- 6.3 Alcance do parecer anual da Audin
- 6.4 Outros provedores, negativa de opinião e divulgação
- 7 Acesso, comunicação e opinião sustentada
- 7.1 Livre acesso e tratamento das limitações
- 7.2 Discussão de achados e manifestação da gestão
- 7.3 Qualidade das comunicações e publicidade
- 7.4 Não conformidade e correção de informação significativa
- 7.5 Condições da opinião geral e responsabilidade da gestão
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 06 — Planejamento da auditoria
- 1 Escolher o que merece auditoria
- 1.1 Do interesse público ao trabalho individual
- 1.2 Universo auditável e objetos comparáveis
- 1.3 Riscos, materialidade, valor e viabilidade na seleção
- 2 Conhecer o objeto antes de delimitar os exames
- 2.1 Levantamento e decisão sobre futuras fiscalizações
- 2.2 Análise preliminar e fontes de conhecimento
- 2.3 Entendimento dos termos e objetivos preliminares
- 3 Transformar uma preocupação em trabalho definido
- 3.1 Objetivo e questões de auditoria
- 3.2 Escopo e suficiência do recorte
- 3.3 Critérios e referências de avaliação
- 3.4 Estratégia global e plano detalhado
- 4 Usar materialidade, riscos e controles para decidir os exames
- 4.1 Materialidade por valor, natureza e contexto
- 4.2 Identificar qual risco está sendo descrito
- 4.3 Controles existentes e confiança a verificar
- 4.4 Natureza, época e extensão como resposta
- 5 Construir e verificar a matriz de planejamento
- 5.1 A função da matriz e a diferença entre instrumentos
- 5.2 Uma linha que conecta pergunta, critério e informações
- 5.3 Coletar dados e analisar seu significado
- 5.4 Limitações e o que a análise permitirá dizer
- 5.5 Conferir a coerência da linha e do conjunto
- 6 Tornar o plano executável e atualizável
- 6.1 Programa, equipe e recursos
- 6.2 Validar o desenho e testar instrumentos
- 6.3 Atualização com documentação e supervisão
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 07 — Execução, evidências, técnicas e achados
- 1 Evidência: o que permite concluir
- 1.1 Da pergunta à conclusão
- 1.2 Quantidade e qualidade da evidência
- 1.3 Fontes, tipos e corroboração
- 1.4 Evidência contrária e dúvida relevante
- 2 Do programa de trabalho aos testes
- 2.1 Objetivo, risco e execução do programa
- 2.2 Natureza, época e extensão
- 2.3 Controle e procedimento substantivo
- 2.4 Acesso, limitações e supervisão
- 3 Técnicas de obtenção e verificação
- 3.1 Inspeção física e análise documental
- 3.2 Observação e reexecução
- 3.3 Confirmação externa e indagação
- 3.4 Recálculo e escolha combinada
- 4 Análise, direção do exame e dados digitais
- 4.1 Procedimentos analíticos e conciliação
- 4.2 Rastreamento e vouching
- 4.3 Tecnologia e comparabilidade
- 5 Amostragem e alcance da conclusão
- 5.1 População, cadastro e unidade amostral
- 5.2 Probabilidade, julgamento e seleção dirigida
- 5.3 Risco de amostragem e dimensionamento
- 5.4 Estratos, conglomerados e documentação
- 6 Documentação e rastreabilidade
- 6.1 O que precisa ser compreendido
- 6.2 Um papel de trabalho verificável
- 6.3 Arquivos permanentes, correntes e proteção
- 7 Do resultado do teste ao achado
- 7.1 Critério, condição, causa e efeito
- 7.2 Caso integrado: entrega de medicamentos
- 7.3 Matriz, manifestação e conclusão
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 08 — Auditoria operacional e avaliação de desempenho
- 1. O que se observa quando se fala em desempenho
- 1.1. Economicidade: adquirir e empregar recursos com cuidado
- 1.2. Eficiência: a relação entre recursos e produtos
- 1.3. Eficácia: o objetivo ou a meta foi alcançado?
- 1.4. Efetividade: a mudança relevante ocorreu?
- 2. Do problema público à cadeia de resultados
- 2.1. Problema, objetivo e população
- 2.2. Insumos, atividades e produtos
- 2.3. Resultados, impactos e efeitos imprevistos
- 2.4. Equidade atravessa a cadeia
- 3. Planejar a auditoria e estabelecer critérios
- 3.1. Três abordagens para organizar a pergunta
- 3.2. Questão, subquestões e escopo
- 3.3. Critério, condição e fonte do padrão
- 3.4. A matriz de planejamento liga decisões
- 3.5. Risco, sensibilidade e viabilidade
- 4. Indicadores, qualidade dos dados e força da evidência
- 4.1. Definir numerador, denominador, universo e período
- 4.2. Indicadores em cada elo da cadeia
- 4.3. Comparabilidade, linha de base e desagregação
- 4.4. Conferir registros e combinar fontes
- 4.5. Registrar incerteza sem perder a resposta
- 5. Métodos de avaliação e limites da causalidade
- 5.1. Descrição, explicação e atribuição
- 5.2. O problema contrafactual
- 5.3. Desenhos possíveis e seus pressupostos
- 5.4. Combinar documentos, campo e análise quantitativa
- 5.5. Exemplo hipotético: duas escolas e uma falsa certeza
- 5.6. Limites éticos e interpretação
- 6. Do achado à melhoria verificável
- 6.1. Condição, critério, causas e consequências
- 6.2. Diálogo e participação com independência
- 6.3. Recomendações fundamentadas e realizáveis
- 6.4. Plano de ação, implementação e resultado
- 6.5. Fechar o ciclo sem encerrar o aprendizado
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 09 — Auditoria financeira e de conformidade
- 1. O que cada auditoria pergunta
- 1.1. Informação financeira e conduta diante de critérios
- 1.2. Partes, objeto e asseguração
- 2. A informação da auditoria financeira
- 2.1. Demonstrações, estrutura e precondições
- 2.2. Afirmações: o que o saldo ou a transação declara
- 3. Materialidade, risco e fraude
- 3.1. Materialidade é um julgamento sobre usuários e contexto
- 3.2. Risco inerente, de controle e de detecção
- 3.3. Erro, fraude e a responsabilidade de cada parte
- 4. Dos riscos à opinião financeira
- 4.1. Controles, procedimentos substantivos e evidência
- 4.2. Distorções, apresentação e formação da opinião
- 5. O desenho da auditoria de conformidade
- 5.1. Objeto, critério, legalidade e legitimidade
- 5.2. Certificação, relatório direto e nível de asseguração
- 6. Da pergunta de conformidade à conclusão
- 6.1. Risco, materialidade e desenho dos testes
- 6.2. Evidência, documentação e relatório
- 7. Quando os dois trabalhos se encontram
- 7.1. Lei no exame financeiro e critério na conformidade
- 7.2. Caso integrado de uma compra pública
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 10 — Relatórios, recomendações, monitoramento e qualidade
- 1 Do trabalho ao relatório
- 1.1 Uma cadeia de raciocínio que precisa permanecer visível
- 1.2 O conteúdo depende do trabalho e do usuário
- 1.3 O relatório preliminar e a manifestação da gestão
- 1.4 Limitações e correções preservam a confiança
- 2 Linguagem que permite compreender e agir
- 2.1 Clareza, completude e concisão
- 2.2 Convicção, precisão e relevância
- 2.3 Tempestividade, objetividade e tom construtivo
- 2.4 Síntese, divulgação e informação protegida
- 3 Medidas propostas e plano de ação
- 3.1 Da causa ao resultado esperado
- 3.2 Especificidade com espaço para a gestão
- 3.3 Determinação, ciência e recomendação no TCU
- 3.4 Participação e racionalização das propostas
- 3.5 O plano de ação pertence à administração
- 4 Monitoramento e benefícios
- 4.1 Implementação e solução são resultados diferentes
- 4.2 A necessidade e a intensidade dependem do regime
- 4.3 Respostas, evidências, testes e comunicação
- 4.4 Benefício potencial, efetivo e atribuível
- 5 Supervisão e gestão da qualidade
- 5.1 A NBASP 140 de 2025 e o sistema institucional
- 5.2 Objetivos, riscos e respostas
- 5.3 Supervisão, revisão do trabalho e revisão da qualidade
- 5.4 Monitoramento, correção e avaliação do sistema
- 5.5 O PGMQ da auditoria interna governamental
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Módulo 11 — Contas, tomada de contas especial e responsabilização
- 1 O percurso das contas
- 1.1 Prestar contas é demonstrar a gestão
- 1.2 Quem administra, quem audita e quem julga
- 1.3 Prestação, tomada de contas e tomada de contas especial
- 2 Prestação anual e relato integrado
- 2.1 Unidades, responsáveis e conteúdo
- 2.2 Informação conectada e valor público
- 2.3 Publicação, atualização e situações extraordinárias
- 3 Certificação e encaminhamento das contas
- 3.1 Evidência, distorção e quatro opiniões
- 3.2 Dois referenciais de materialidade
- 3.3 Cooperação e remessa de peças
- 4 Instauração, dispensa e tempo na tomada de contas especial
- 4.1 Do indício de dano ao processo formal
- 4.2 Os prazos para instaurar
- 4.3 Alçada, soma de débitos e dispensa
- 4.4 Arquivamento interno e Banco de Arquivamentos por Prescrição
- 5 A instrução interna e o sistema e-TCE
- 5.1 Relatório, documentos e matriz de responsabilização
- 5.2 Controle interno, supervisor e prazo de envio
- 5.3 Registros, usuários e débitos menores
- 5.4 Recolhimento antecipado e solução consensual
- 6 Julgamento, defesa e cobrança
- 6.1 Decisões preliminares, definitivas e terminativas
- 6.2 Regularidade, ressalva e irregularidade
- 6.3 Iliquidabilidade e outros arquivamentos
- 6.4 Citação, audiência, revelia e boa-fé
- 6.5 Dívida, título executivo e pagamento
- 7 Responsabilização e sanções
- 7.1 Conduta, nexo e circunstâncias do agente
- 7.2 LINDB e um exemplo jurisprudencial delimitado
- 7.3 Solidariedade, sucessão e pessoas jurídicas
- 7.4 Débito, multas e restrições de exercício
- 8 Recursos e garantias processuais
- 8.1 Reconsideração e reexame: o objeto decide
- 8.2 Embargos de declaração, revisão e agravo
- 8.3 Interesse, contraditório e extensão dos efeitos
- 9 Prescrição e controle da linha de tempo
- 9.1 Prazo principal e termos iniciais
- 9.2 Interrupção, destinatários e suspensão
- 9.3 Prescrição intercorrente e exemplo temporal
- 9.4 Reconhecimento, efeitos e distinção do BAP
- RESUMO
- QUESTÕES COMENTADAS
- GLOSSÁRIO
Bônus — Pacote de Diagramas
Pacote Diagramas de Auditoria
PDF de diagramas de Auditoria incluído no curso.
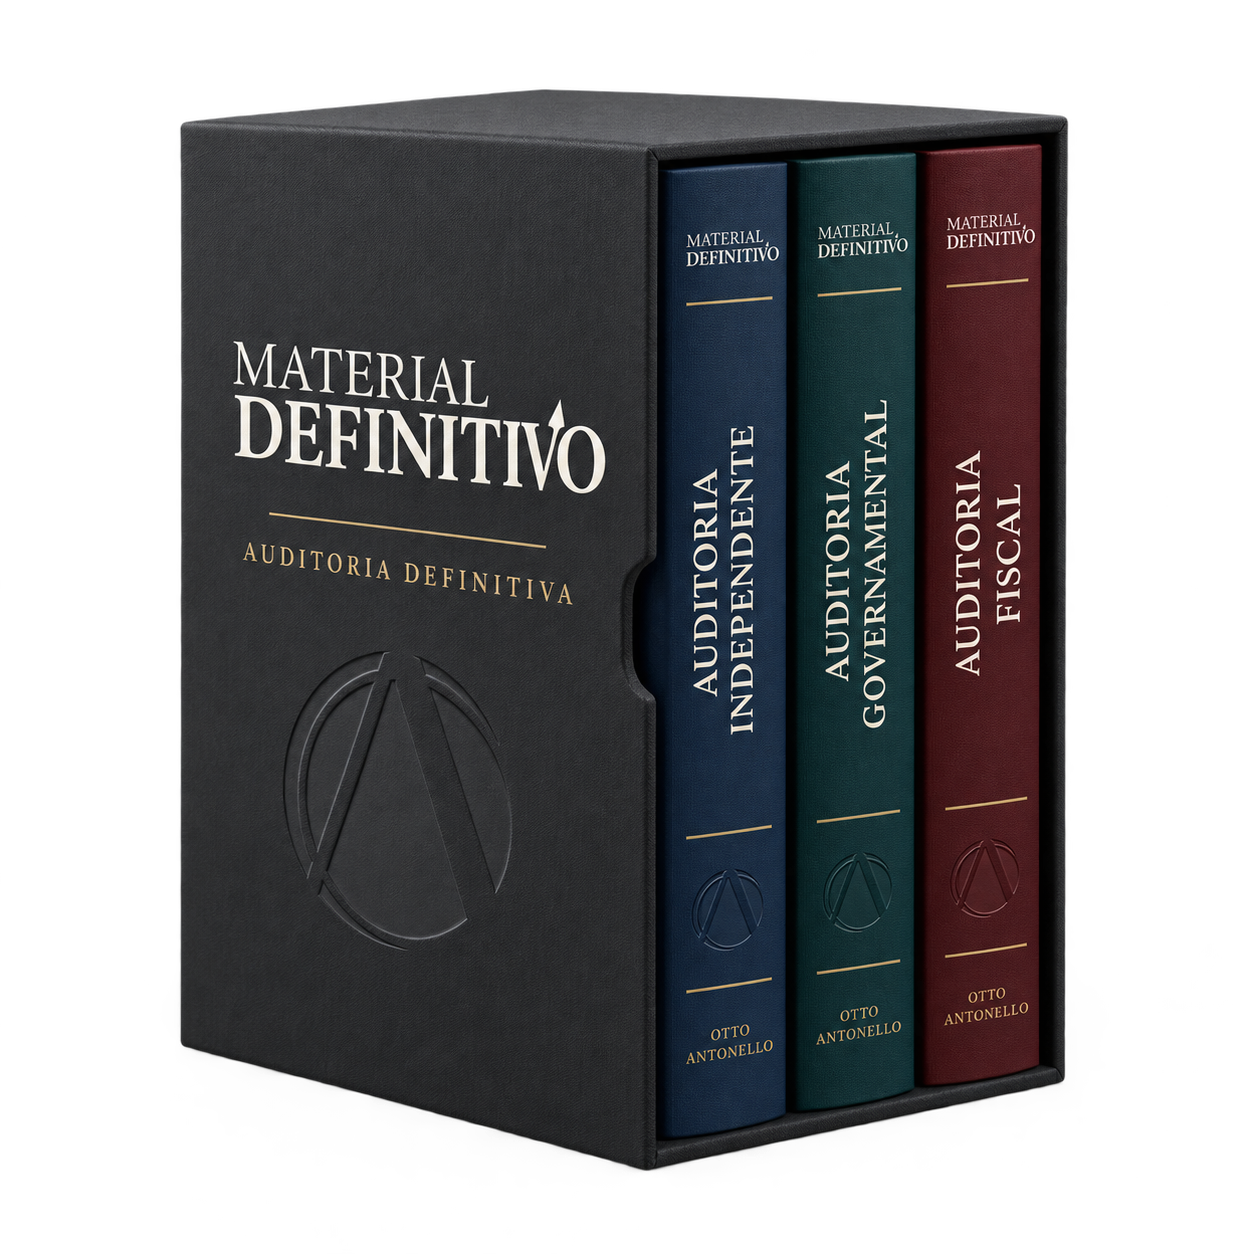
A Coleção Completa reúne 24 módulos de Auditoria Independente (M00–M23), 4 aulas de Auditoria Fiscal e 11 módulos de Auditoria Governamental e Controle (01–11), em PDF com teoria e questões comentadas. Auditoria Interna e Perícia Contábil integram a sequência de Auditoria Independente. Inclui também o Pacote de Diagramas de Auditoria, em PDF.
Explorar mapa de estudos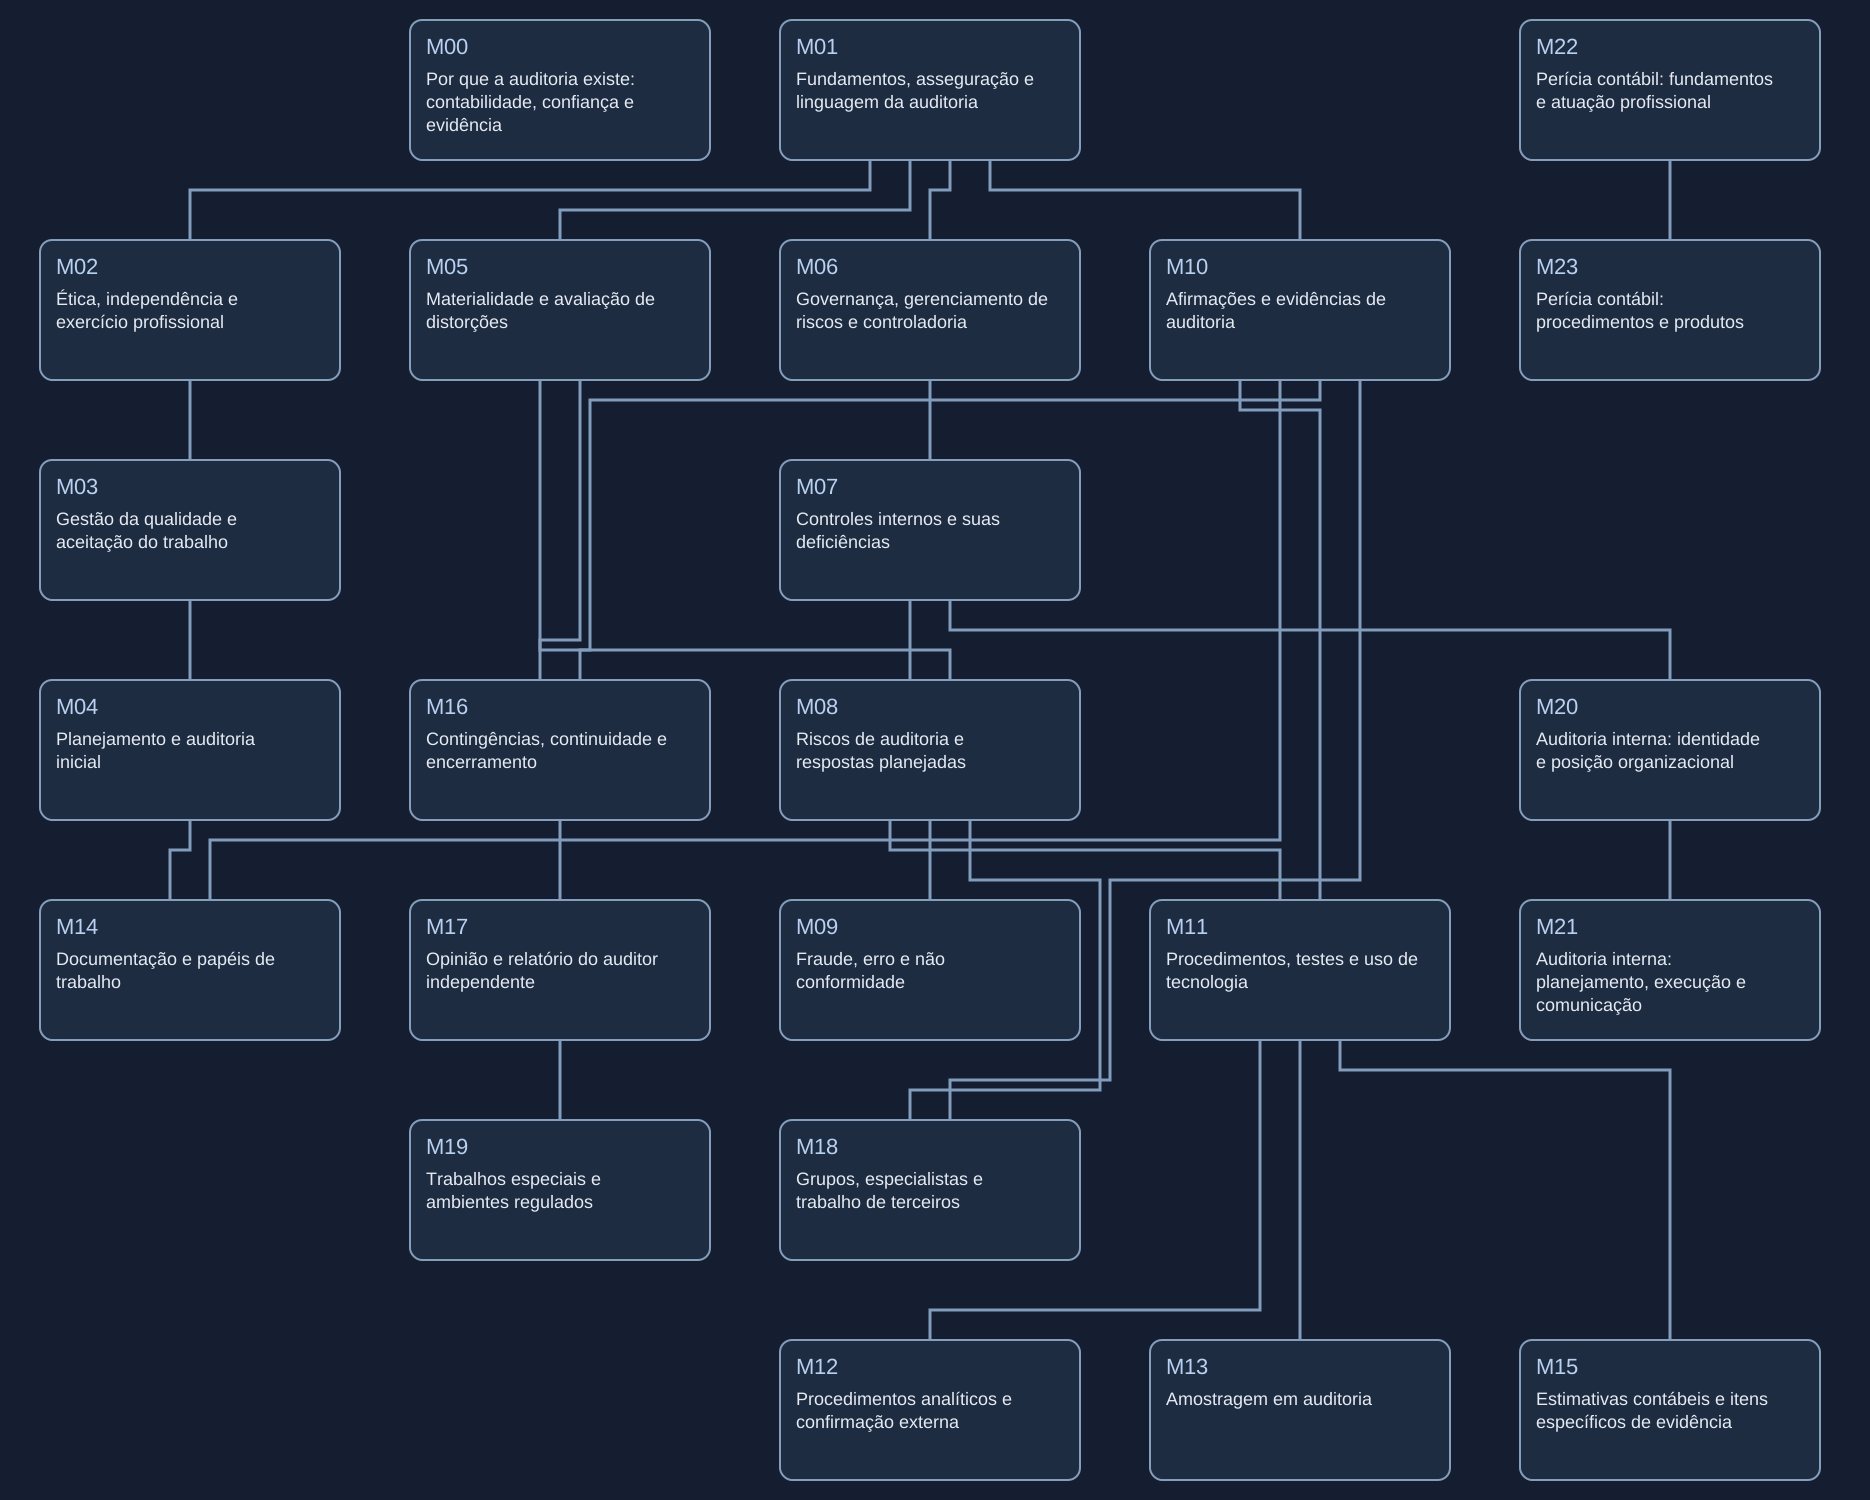
 Mariana Sthel
 Rosane Galvão
 João Pedro Cabral
 João Batista
 Alfredo Morais